

永旺集团旗下联合超市控股计划在2030财年前关闭100家店铺,同时开设新式店铺Foodstyle,成为近期媒体关注热点,日本超市生态分化加剧,永旺集团身处寒冬,背后有何战略打算?
整合运营以来业绩高、利润亏
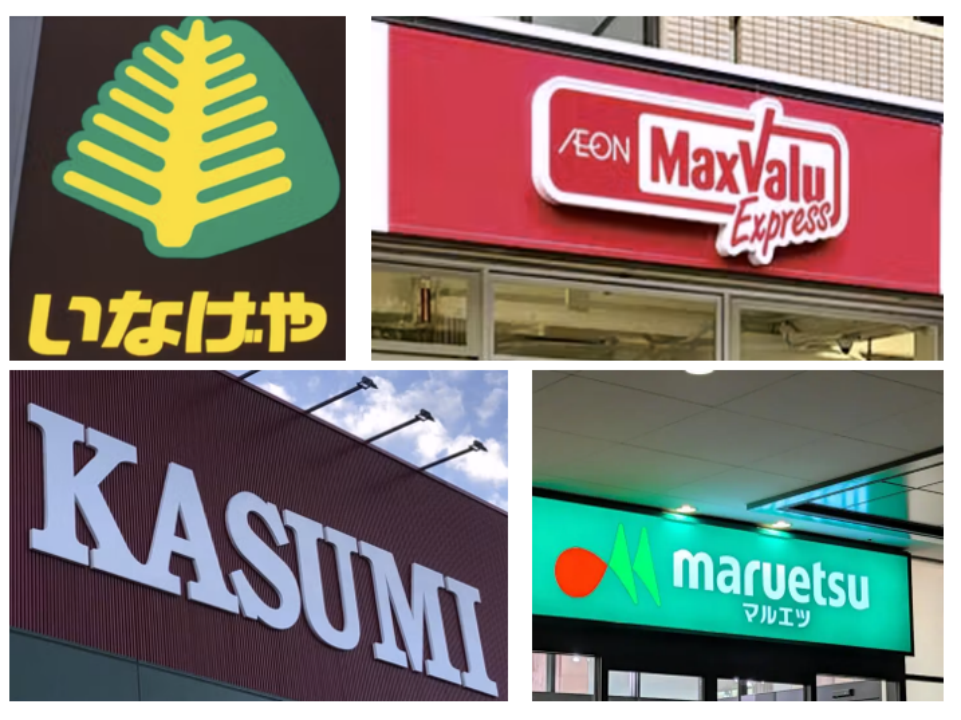
永旺集团麾下的联合超市控股(U.S.M.H),是2015年由マルエツ(Maruetsu)、カスミ(Kasumi)、マックスバリュ関東(MaxValu关东)三家发起企业为基础,2024年整合いなげや(inageya)以后, 4个企业品牌构成的食品超市联合体,合计门店约760家,是日本国内最大超市联盟。
初期整合动机,一是强化规模优势,二是成本合理化,三是提升业务质量与效率,从目前结果验证,业绩有增加、但是利润亏损。
本次关店计划,一方面淘汰偏僻低效门店,有条件的改造为小型便利店式超市、药妆店,同期计划新开设约50个新店铺“Foodstyle”。
截止2026年2月财年,整体表现是增收减益,增收原因是将2024年11月30日整合的いなげや(inageya)业绩累计并表。造成赤字的主要原因是关闭不盈利的店铺、应对低价导致销售毛利率下降,人工费、物流费等成本高涨。
从2026年3~8月份的半年报看,大约760个店铺中,大约30%经营状况不佳,销售额增长14%,市场规模在扩大,但是营业利润亏损32.83亿日元(约合人民币1.40亿元),经常利润亏损33.37亿日元(约合人民币1.42亿元),归属母公司亏损46.45亿日元(约合人民币1.98亿元)。
四个下属企业都在亏损,整体亏损幅度加大,预计年度亏损80亿日元(约合人民币3.41亿元)。作为集团核心竞争力项目,压力很大。
目前提出的四项调改措施:一是改善成本结构,关闭100个亏损店铺,提升物流效率,削减80亿日元(约合人民币3.41亿元)成本,降低管理费1.5个百分点。二是整合总部职能,优化500人规模人力配置,实现87亿日元(约合人民币3.71亿元)成本削减,提高人均劳效。三是优化商品供应渠道,联合采购非食品品类,预期降低11.5亿日元(约合人民币0.49亿元)成本,同步推进集团PB扩张采购、开发冷冻食品。四是集中区域资源优势,深耕首都圈市场,废弃、调改老旧店铺,更新店铺价值。
U.S.M.H社长井手武见曾经对媒体说:“一些分析师指出我们利润率较低。我意识到尚未充分整合集团规模优势和各业务公司的独自优势,因此,2026年3月成立新公司Aeon Food Style,作为新门店模式,扩大生鲜熟食、强化价格优势,在2030年前完成所有门店升级改造。
成立“熟食运营团队”,引进并扩大集团联合开发产品,整合大米、海苔等熟食原料,提升安全质量、以规模降成本。USMH旗下的自有品牌“eatime”将交给集团统一管理。
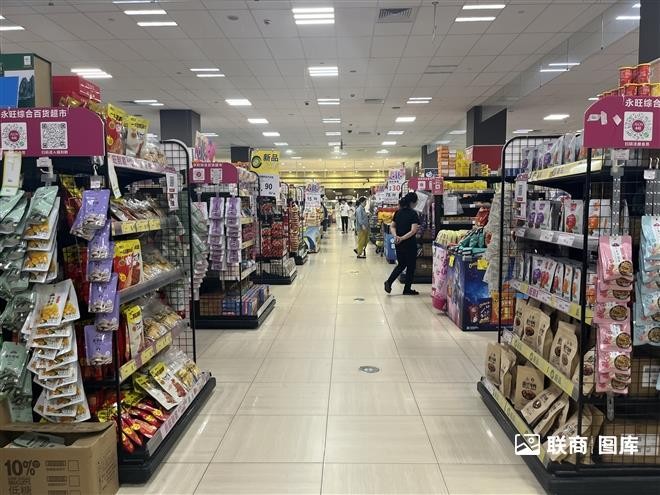
至于店铺运营端的变革,用社长吉田昭夫的话说,要向菜篮子小店转换、向低价折扣铺店转换、向药妆店转换,作为开端手段,全面调改、开设新型店铺Food Style店。
新店铺突出鲜度和价格优势
新模式店铺开设前,以各种形式进行小型概念验证。MaxValu的平田炎店长介绍相模大野店作为“0号店”的探索经历。
新店铺模式的硬件基础是经营面积为1000平方米规模,当然,根据调改店铺布局,会有一些差别。
果蔬卖场,努力优化商品种类,普通店果蔬部门约300至400个SKU,相模大野店控制在约80个。让顾客感受到“种类丰富”,不如抓准“需要的内容、需要的量”。
肉类卖场,从小包装调改为大包装为主。由于到店频度降低,一般每周1至2次,出现集中购买倾向。由于精肉可以冷冻保存,因此此类需求在增加,实验表明,销售额大幅增长。此前小包装品已经基本停止。
对于鲜鱼和配菜,坚持采用店内烹饪方式。目前新调改店铺已经改为过程中心(PC)供应为主,部分细加工在店内完成,加强店内烹饪的好处是,将顾客反应良好的商品,整合反馈到到PC加工。如何重现店内烹饪的安全、鲜度,是一个很大的挑战。
在副食惣菜方面,新引进口碑较好热门商品,形成聚客点,并不断更新。提高熟食的安全、鲜度、口碑,是带动客流和客单价的切入点。新店铺模式中熟食的销售额占比要提高至50%,构建差异化利器。
2026年3月7日,第一家新店铺开业,该店位于居民区的老旧综合商业楼,卖场面积约为1150平方米。以“新鲜、活泼、有趣、廉价”为理念,以家庭和双职工家庭为目标,一级商圈(500米范围内)有7436户家庭、二级商圈(1公里范围内)有29686户家庭。
严格挑选消费频率高的青果蔬菜,直接从市场配送,丰富弁当、盖饭、披萨等品种,应对短时消费需求。设置了四种“价格菜单”,一是每周优选品;二是人气热门品;二是全年定制优品;四是EDLP(每日特惠)品,构建和传递价值提案理念。年度业绩目标为21亿日元(约合人民币0.9亿元)。
2026年8月28日,首都圈第八家调改新店东大岛店开业。该店经营面积约为1900平方米,吸引周边30至40岁家庭客群及双职工家庭。
年度销售目标为41亿日元(约合人民币1.76亿元),与改造前相比,食品类品相为8900种、改造前为9600种,非食品品项为1200种,改造前为1900种,显著压缩SKU规模数量,业绩预计提高1.3至1.7倍。
店内熟食品类人气很高,以“好吃、好喝、一起开心”为口号,构成浓厚的食堂气息,成为这个店的记忆特性。
三大食品超市企业效益比较
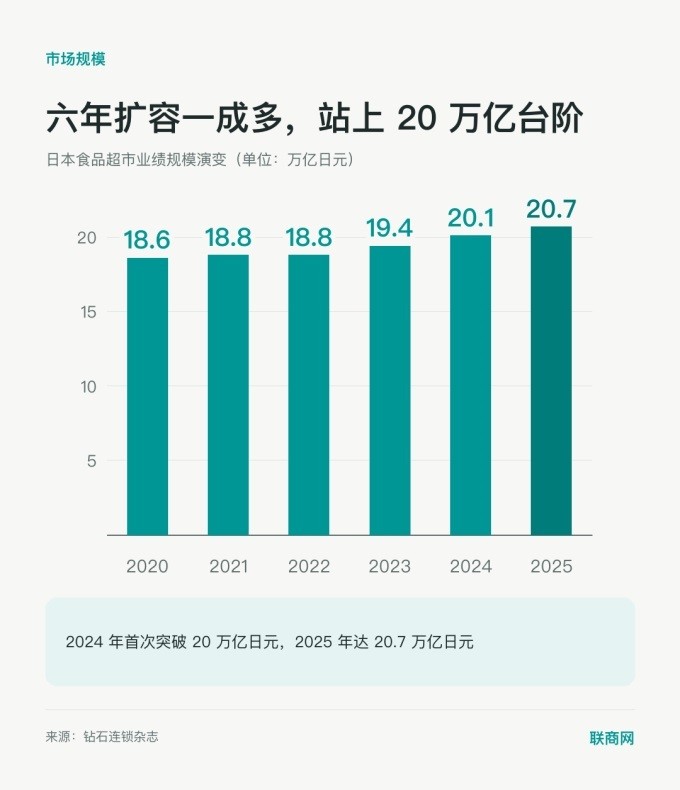
据钻石连锁杂志调查,2025年度日本食品超市行业规模约为20.7419万亿日元(约合人民币883.61亿元),年度同比增长约3.1%,市场规模连续6年增长。
前10个集团总销售额为9.3951万亿日元(约合人民币400.23亿元),市场占有率高达45.3%,同比扩大0.18个百分点,虽然不像便利店那样极端垄断化,但是集中度也在提高,在与药妆店、折扣店竞争中,多数企业实现增长。
占据行业领先地位的企业是永旺集团。截至2026年2月财年,其超市销售额合计为3.85万亿日元(约合人民币1640.10亿元),同比增长1.6%,市场占有率达18.56%,遥遥领先于第二名。
截至2026年2月财年,U.S.M.H销售额取得最好记录,但是管理费用较高,归属母公司利润赤字31亿日元(约合人民币1.32亿元),前期盈利8亿日元(约合人民币0.34亿元)。
从行业前三个大企业效益比较,生活超市最好、阿克斯据次,U.S.M.H最差。从报表数据看,主要差距在销售管理费用,或许与集团规模大、传达协同效率低有关。从主要品类毛利比较,生活超市的海鲜产品毛利稳定增长,成为拉开差距的主要经营动因。
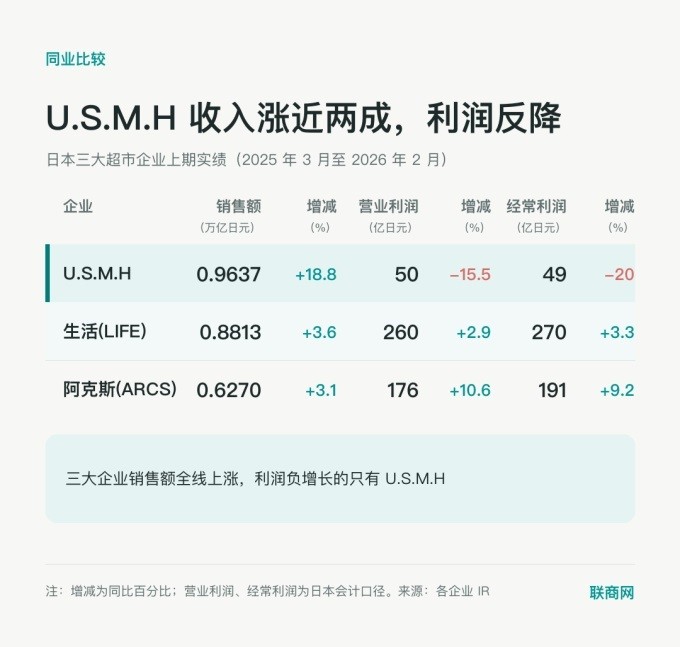
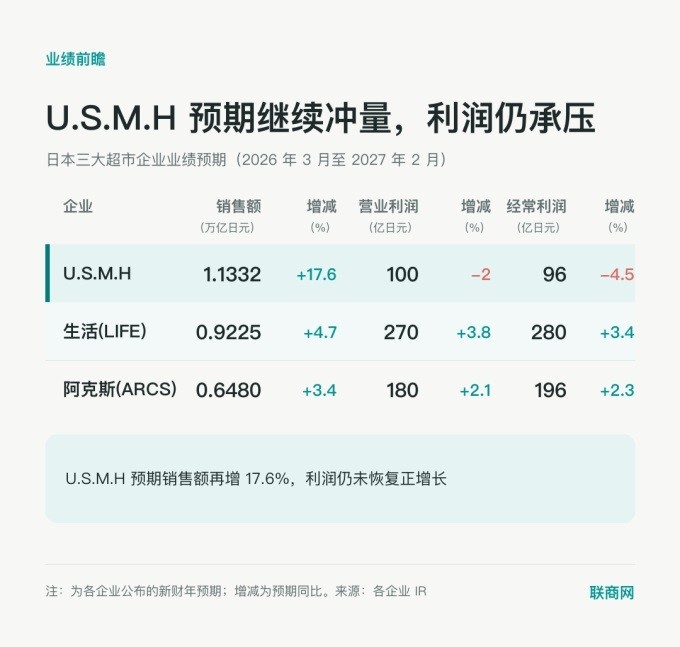
生活超市作为非集团联盟的独立法人,是日本最大食品超市企业,实现22年连续增长,到2026年2月财年的合并销售额8813亿日元(约合人民币375.43亿元),增长3.6%,营业利润260亿日元(约合人民币11.08亿元),同比增长2.9%,经常利润270亿日元(约合人民币11.50亿元),同比增长3.3%。
有两个因素值得借鉴:一是网络超市,截至2026年2月财年销售额约为294亿日元(约合人民币12.52亿元),同比增长18.5%。到2027年2月有望达到350亿日元(约合人民币14.91亿元),2027年秋季开设中心配送型网络站点。
二是整合有机农产品集货配送企业、海鲜批发企业,海鲜部门毛利率从去年的33.4%上升0.3个百分点,达到33.7%,PC和门店之间分工是提高盈利的关键。岩崎高治社长表示:“加强采购与集货合作效率,对于实现差异化至关重要。”
阿克斯的CFO古川公一认为,截至2026年2月财年,公司增收增益,扩大“购买者价格”系列产品,推进集团内商流统一、品类管理、运营共享化等协同工作,销售毛利率为25.2%,同比提高0.1个百分点。预计到2027年2月,利润增长具备充足空间。
永旺集团的新5年规划
2026年5月12日,永旺集团公布了到2031年2月为止的新的5年经营计划。
吉田昭夫社长传达的核心指标,一是构建高收益组合;二是改革食品零售收入结构;三是完成事业结构改革;四是刷新财务结构质量。主要量化目标包括:销售额为15万亿日元(约合人民币6390.00亿元),增长40%;营业利润为5300亿日元(约合人民币225.78亿元),几乎翻倍增长。
食品零售作为核心业务,扩大PB“TopValue”的销售规模,扩大NB联合采购行动,创造1300~1400亿日元(约合人民币55.38~59.64亿元)的毛利,策略性转化到价格,增强竞争力。锁定首都圈这一“国内唯一的成长市场”,加速扩张,实现食品超市万亿日元企业、国内零售业领先者目标。
食品零售业销售额约占集团总销售额的60%。将在商品、店铺运营、布局、重点品类四个领域实施具体战略变革。
商品问题的核心是PB“TopValue”,从目前的1.2万亿日元(约合人民币511.20亿元)提升到2万亿日元(约合人民币852.00亿元),销售额占比从目前的15%提高到30%,将其培养为国内市场份额最高的PB。
目前年销售额超过10亿日元(约合人民币0.43亿元)的品项约有100个,未来目标是扩大到1000个,要缩小SKU范围,打造重点高价值商品。NB联合采购比例从30%提升到45%。
对于事业项目的质量优化改造,着力清除亏损企业,以连续3个季度以上营业赤字企业为主要整改对象,确定撤出或者出售。吉田社长表示:“构建能够抵御环境变化的盈利结构,使企业价值最大化。”
对于店铺运营系统的优化,未来5年投资4000亿日元(约合人民币170.40亿元),将PC数量提高70%,将店铺人力成本削减900亿日元(约合人民币38.34亿元)。
将联盟下属企业的PC设备重新规划、共同使用,在九州地区的大店里面增设微型加工点,向周边小店配送,向“新SM模型”转变。其中生鲜目标是从25%提升至35%,熟食从10%增至15%。
对于店面展开形式,一是加快调改开设FoodStyle店,二是复制标准化菜篮子“まいばすけっと(MyBasket)”,2030年前开设2500家门店,力争店均日销售额80万日元(约合人民币3.41万元)目标。
该指标的来源是与7-11门店的量化对比,销售规模要达到7000亿日元(约合人民币298.20亿元)。三是强化“药品与食品业态”经营,将健康与福祉相关经营项目定为利润增长驱动因素。2025年12月,北海道药妆店著名品牌鹤羽控股被永旺整合,形成了2.5万亿日元(约合人民币1065.00亿元)规模的国内最大的药妆店联盟。
今后焦点不限于医疗,还将扩展到食品和生活支援等领域,构筑捕捉本地生活需求的新模式。其中一个重点措施是“药妆店与食品复合化”,在药妆店卖熟食、在超市卖药,门店经营面积在800~1000平方米,食品构成约40%。
2026年2月为止,在10家门店进行了实验,结果表明顾客数量增长17%、销售额增长16%。从2027年2月开始加速转型,发展为日常应用门店。
四是扩大网络超市“GreenBeans”规模,将会员数增加到目前的4倍,达到400万人。发展会员的区域集中在东京等人口密集的城市地区,提高配送效率,降低成本。
值得注意的是,在新五年计划中,永旺集团将加大对海外业务的投入力度,战略资源聚焦到越南,到2031年2月,越南市场的销售额要超过3000亿日元(约合人民币127.80亿元),营业利润提高4倍。
目前开店战略以购物中心和综合超市为主,今后将增加食品超市,目标是300个店铺。吉田社长表示:“要让东盟(ASEAN)的增长直接惠及整个集团成长。”
写在最后
其一、永旺集团协同效率偏低是长期痛点。永旺集团的战略系统、国际化格局值得称道,但是超大企业的行政化干预,容易导致效益低迷。
而食品超市服务价值的半径决定,必须面对小区域、个性化需求做文章,快速简捷做出反应,不能单纯追求规模流量,盯着行业排名,要重点关注利润和负债风险边界。
以现金流、负债和资产周转核算店铺生命力,不能以宏大叙事的数据支撑业绩脸面,应伺机化整为零、缩小作战单元、以数字化统筹引领效率。
其二、超市生态环境亟待松绑。结合我们身边的超市生态看,永旺集团大刀阔斧的变革拓展,令人耳目一新。
随着消费理性、网络技术更迭、社区老龄化、街边小微商业收缩,面对传统超市的行政化错位决策、供应链隔离屏障、地域路径依赖等陈旧难题,应做出大幅度变革。主管机构、企业决策层应放手激活市场,让契约化市场体制焕发活力。
来源:联商网 潘玉明
 微信公众号